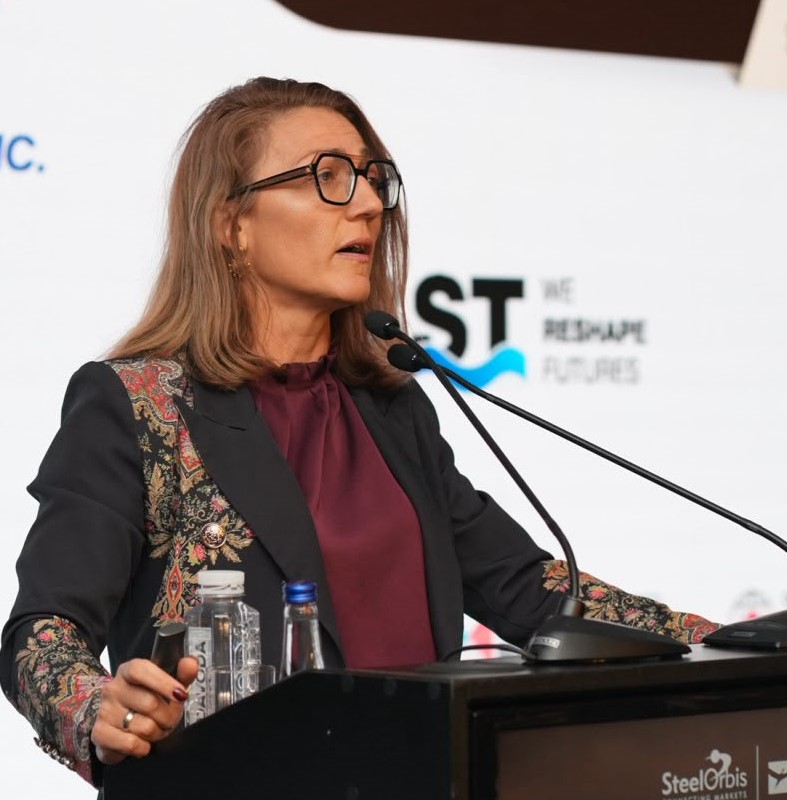
Jeopolitik stratejist ve danışmanlık şirketi FACE'in kurucusu Velina Tchakarova, 27-29 Eylül tarihlerinde Belgrad'da düzenlenen SteelOrbis 2026 Güz Konferansı ve 95. IREPAS Toplantısı'nda yaptığı konuşmada, jeopolitik parçalanmanın küresel çelik ticaretini yeniden şekillendirdiğini ve üretim maliyetleri ile fiyatların yanı sıra pazara erişim, tedarik zinciri güvenilirliği ve mevzuata uyumun daha önemli rekabet unsurları haline geldiğini belirtti. Tchakarova, jeopolitik rekabetin gümrük vergileri, yaptırımlar, ihracat kontrolleri, enerji, lojistik ve finansal sistemleri de kapsamasıyla çeliğin yalnızca ticareti yapılan bir ürün olmaktan çıkarak stratejik bir varlık haline geldiğini ifade etti.
Kapasite fazlası ve ticaret engelleri küresel ticaret akışlarını yeniden şekillendiriyor
Tchakarova, küresel çelik üretimindeki kapasite fazlasının ve ticaret engellerinin artmasının önemli bir sorun olarak öne çıktığını belirtti. Sunulan verilere göre küresel çelik üretim kapasitesi fazlasının yaklaşık 640 milyon mt seviyesinden 2028 yılına kadar 745 milyon mt'a yükselmesi beklenirken, ticari bariyerlerin sayısı beş kat arttı.
Tchakarova, korumacı önlemlerin belirli piyasalarda kâr marjlarını destekleyebileceğini ancak kapasite fazlasını ortadan kaldırmadığını veya ilave talep yaratmadığını vurguladı. Bunun yerine arz fazlası, erişime açık kalmaya devam eden piyasalara yöneliyor.
Çin ise bunun önemli bir örneği olarak öne çıkıyor. Çin'in çelik ihracatı 2025 yılında 131,2 milyon mt'a ulaşarak küresel ihracatın %40,8'ini oluştururken, 62 ülkede yerel çelik üretim kapasitesini korumayı amaçlayan toplam 207 ticaret kısıtlaması bulunuyor.
Çelik ticareti fiyat dışındaki gerekliliklere daha da bağımlı hale geliyor. Gümrük vergileri ve kotalar, eritme ve döküm yeri ile menşe kuralları, Sınırda Karbon Düzenleme Mekanizması (SKDM) gibi karbon düzenlemeleri, yaptırımlar, bankacılık gereklilikleri, gemilerin uygunluğu ve rotaların güvenilirliği alım/satım kararlarını belirleyebiliyor. Tchakarova, “Rekabet artık yalnızca üreticiden çıkan tonajla değil, aynı zamanda gümrükten geçebilen tonajla ölçülüyor,” dedi.
Avrupa'da talep artarken yerel üretim düşüyor
Avrupa, korumacılık ile ithalata bağımlılık arasındaki artan gerilimin önemli bir örneğini oluşturuyor. Tchakarova'ya göre Avrupa'da çelik talebi 2025 yılında %4,4 artarken, yerel üretim %2,9 düştü. İthalat bölgedeki talebin yaklaşık %30'unu karşılarken, demir cevheri ve koklaşabilir taş kömürü ihtiyacının yaklaşık %75'i yurt dışından tedarik ediliyor.
AB'nin yeni çelik ticaret rejimini ve SKDM'yi hatırlatan Tchakarova, korumacı önlemlerin ancak yeterli enerji, yatırım ve finansmana erişimin yanı sıra güvenilir hammadde tedariki de dahil olmak üzere rekabetçi yerel üretimle desteklenmesi halinde daha fazla dayanıklılık sağlayabileceğini vurguladı.
Mevzuata uyum ve güvenilirlik rekabet gücünü belirleyecek
Tchakarova, çelik piyasasının tamamen birbirinden ayrılmış bloklar yerine birbiriyle kesişen ticaret sistemlerine dönüşmesini bekliyor. Düşük karbonlu, izlenebilir ve bazı kriterleri karşılayan çeliğin yüksek fiyatlı piyasalara yönelmesi beklenirken, korumacı bölgesel piyasaların yerel üretimi veya müttefik ülkelerden yapılan üretimi daha fazla tercih edeceği öngörülüyor.
Tchakarova, bu ortamda en düşük maliyetli çeliğin her zaman rekabet avantajına sahip olmayacağını ifade ederek bunun yerine izlenebilir, mevzuata uygun, finansman ve sigorta imkanlarına erişebilen ve güvenilir şekilde teslim edilebilen çelik sunabilme kabiliyetinin, pazara erişimde daha fazla belirleyici olacağını söyledi.