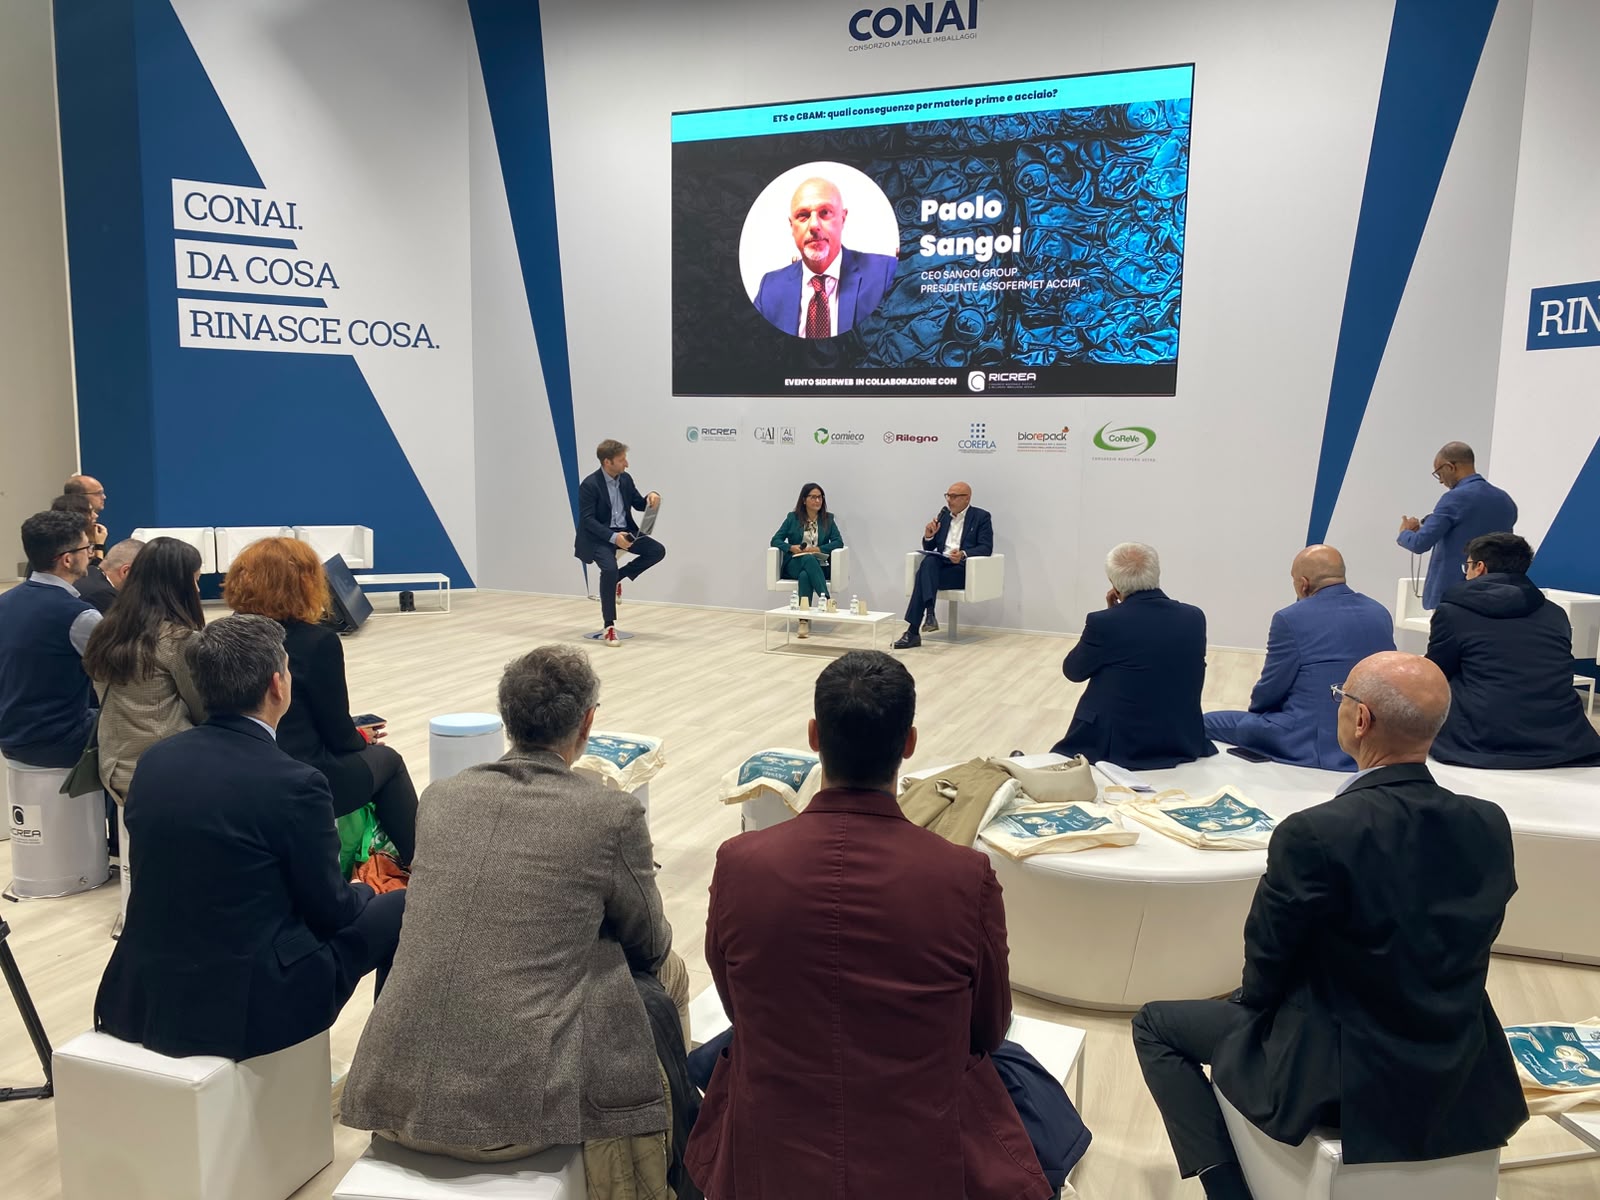
Avrupa Birliği'nin (AB) iklim ve ticaret politikalarının önümüzdeki yıllarda Avrupa çelik piyasasını yeniden şekillendirerek tüm değer zincirinde üretim maliyetlerini, çelik fiyatlarını ve rekabet gücünü etkilemesi bekleniyor. 5 Kasım tarihinde İtalya'nın Rimini kentinde düzenlenen Ecomondo fuarı kapsamında, "ETS ve SKDM: Hammadde ve çelik sektörü üzerindeki etkileri neler?" başlıklı bir konferans gerçekleştirildi. Siderweb ve İtalya'da çelik ambalajların geri dönüşümü ve geri kazanımından sorumlu ulusal konsorsiyum RICREA iş birliğiyle düzenlenen konferansta, söz konusu politikaların çelik sektörü üzerindeki etkileri ele alındı.
Konferansta, 1 Ocak 2026 tarihinde uygulama dönemi başlayan Sınırda Karbon Düzenleme Mekanizması (SKDM) ile AB Emisyon Ticaret Sistemi (EU ETS) kapsamında ücretsiz emisyon tahsisatlarının 2034 yılına kadar kademeli olarak kaldırılması üzerinde duruldu. Her iki düzenleme de sanayide karbonsuzlaşmayı teşvik ederken daha esnek çevre düzenlemelerine sahip ülkelere üretim kaydırılmasından kaynaklanan karbon kaçağı riskini sınırlandırmayı amaçlıyor.
İthalata yönelik daha sıkı önlemler AB'li çelik üreticilerini destekleyebilir
Artan karbon maliyetlerinin yanı sıra AB, yerel çelik üretimini korumaya yönelik ticaret önlemlerini de sıkılaştırıyor. Konferansta ele alınan düzenleyici çerçeveye göre yeni kota sistemi kapsamında ithalat kotası tonajlarının önceki koruma önlemi sistemine kıyasla yaklaşık %47 azaltılması, kota dışı gümrük vergisinin ise %25'ten %50'ye yükseltilmesi öngörülüyor. Önlemler arasında, ithalatçıların çeliğin ilk olarak hangi ülkede eritilip döküldüğünü belirlemesini ve belgelendirmesini zorunlu kılan hüküm de yer alıyor. Böylece ürünlerin izlenebilirliğine ilişkin yükümlülükler artırılıyor.
Siderweb Araştırma Departmanı Başkanı Stefano Ferrari'ye göre söz konusu önlemler, talebin yeterince güçlü seyretmesi halinde ithalat kaynaklı rekabet baskısını azaltarak AB'de çelik fiyatlarını, üreticilerin kâr marjlarını ve kapasite kullanım oranlarını destekleyebilir. Bununla birlikte olası olumlu etkilerin, yüksek enerji maliyetleri, artan karbon giderleri ve düşük emisyonlu çelik üretim teknolojilerine geçiş için gereken önemli yatırımlarla birlikte değerlendirilmesi gerekiyor.
Distribütörler ve alt sektörlerdeki üreticiler rekabet güçlerini kaybetme riskiyle karşı karşıya
Çelik maliyetlerindeki artışın özellikle Avrupa çelik sektörünün alt kollarında faaliyet gösteren şirketleri olumsuz etkilemesi bekleniyor. Distribütörler, çelik servis merkezleri ve çeliği hammadde olarak kullanan üreticiler, yükselen maliyetler nedeniyle AB dışındaki rakipleri karşısında rekabet güçlerini kaybedebilir.
Panelde konuşan Sangoi Group CEO'su ve Assofermet Acciai Başkanı Paolo Sangoi, yeni düzenlemelerden kaynaklanan ek maliyetleri müşterilerine yansıtmak zorunda kalabilecek çelik distribütörleri arasında endişelerin arttığını belirtti. Özellikle üçüncü ülkelerden ithal edilen nihai mamullerin eşdeğer yükümlülüklere tabi olmaması halinde son kullanıcıların söz konusu maliyet artışlarını karşılayıp karşılayamayacağı önemli bir soru işareti oluşturuyor.
Bu nedenle Sangoi, AB'ye sanayi tüketimini ve üretimini destekleyecek politikalar uygulama çağrısında bulundu. Sangoi ayrıca artan maliyetlerin imalat faaliyetlerinin Avrupa dışına taşınmasını daha da hızlandırabileceği konusunda uyardı.
Düşük emisyonlu çeliğe yönelik talep önemli bir sorun olmaya devam ediyor
Öne çıkan bir diğer gelişme ise geleneksel yöntemlerle üretilen çelik ile düşük emisyonlu çelik arasındaki ayrımın giderek belirginleşmesi oldu. Bu süreçte ürünlerin karbon ayak izine, menşeine ve izlenebilirliğine giderek daha çok önem veriliyor. Bununla birlikte düşük emisyonlu çelik üretimine yönelik yatırımların ekonomik açıdan sürdürülebilirliği, düşük emisyonlu çelik için daha yüksek fiyat ödemeyi kabul eden alıcılardan yeterli talep gelip gelmeyeceğine bağlı olacak.
Çelik üreticileri açısından değerlendirmelerde bulunan Feralpi Group Sürdürülebilirlik Direktörü ve Sustainability Makers Başkanı Isabella Manfredi, AB'nin bazı düzenleyici gerekliliklerinde değişikliğe gidilmesine rağmen karbonsuzlaşma çalışmalarının devam ettiğini vurguladı. Piyasada sürdürülebilirliğe ilişkin bilgi talebinin ve tedarik zincirlerinde şeffaflık beklentisinin artmaya devam ettiğini belirten Manfredi, güvenilir ve doğrulanabilir emisyon verilerinin çelik üreticileri açısından giderek daha önemli hale geldiğine dikkat çekti.
Hurda arzı ve geri dönüşüm stratejik öncelikler arasında yer alıyor
Konferansta, özellikle elektrik ark ocaklı çelik üretiminin karbonsuzlaşma sürecinde giderek daha önemli bir rol üstlenmesiyle birlikte demir çelik hurdasının Avrupa çelik sektörü açısından taşıdığı stratejik önem de vurgulandı.
RICREA Başkanı Domenico Rinaldini, İtalya'nın yerel çelik sektörünün ihtiyaçlarını karşılamak amacıyla halihazırda yılda yaklaşık 7-8 milyon mt hurda ithal ettiğine dikkat çekti. Bu nedenle yurt içinde toplanan hurda miktarının korunması ve geri dönüşüm faaliyetlerinin geliştirilmesi, hem hammadde arzının güvence altına alınması hem de sektörün karbonsuzlaşma hedeflerinin desteklenmesi açısından büyük önem taşıyor.
Rinaldini ayrıca mevcut ambalaj yönetimi ve genişletilmiş üretici sorumluluğu sistemlerinde değişiklikler getirmesi beklenen AB Ambalaj ve Ambalaj Atıkları Tüzüğü'ne de değindi.
AB çelik sektörünün dönüşümünde sanayi talebi ve maliyet rekabetçiliği belirleyici olacak
Ecomondo'daki gündem maddeleri, Avrupa çelik sektörünün geleceğinin çevresel hedefler ile ekonomik sürdürülebilirlik arasında kurulacak dengeye bağlı olduğunu ortaya koydu. Öyle ki AB Emisyon Ticaret Sistemi, SKDM ve sıkılaştırılan ithalat önlemlerinin başarısı, yalnızca yerel çelik üretimini koruma ve emisyonları azaltma konusunda ne kadar etkili olduklarına bağlı olmayacak. Rekabetçi fiyatlarla enerjiye erişim, yeni teknolojilere yatırım ve hepsinden önemlisi sanayi talebinin istikrarlı seyretmesi de belirleyici rol oynayacak.
Bu süreçte temel zorluk, Avrupa'daki çelik üreticilerinin, distribütörlerin ve alt sektörlerde faaliyet gösteren imalatçıların rekabet gücünü korurken düşük emisyonlu çelik üretimine geçişi ilerletmek olacak.