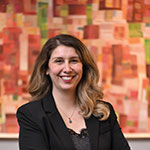
Çolakoğlu Metalurji Satış ve Pazarlama Direktörü Gökhan Erdem ile Türkiye inşaat çeliği piyasasındaki mevcut görünümü, ihracat pazarlarındaki rekabeti ve düşük karbonlu üretim ile pazar çeşitlendirmesinin önemini konuştuk.
2026 yılında Türkiye inşaat çeliği piyasasında talep ve fiyatların seyrini nasıl değerlendiriyorsunuz? Yılın geri kalanında nasıl bir piyasa bekliyorsunuz?
2026 yılında Türkiye inşaat çeliği piyasasını değerlendirirken, talep tarafında temkinli, fiyat tarafında ise maliyetlerin belirleyici olduğu bir piyasa yapısıyla karşı karşıya olduğumuzu söyleyebiliriz.
Yılın ilk yarısında piyasada dönemsel hareketlenmeler yaşansa da talep, henüz sürdürülebilir değil.
Mevsimsel olarak inşaat faaliyetlerinin devam ettiği dönem, kentsel dönüşüm ve deprem bölgesindeki yeniden inşa faaliyetleri ile birlikte talebe destek verebilir. Ancak burada temel belirleyici, finansmana erişim ve inşaat sektörünün genel ekonomik koşullara ilişkin beklentileri olacaktır.
2026'nın geri kalanında talebin kademeli olarak toparlandığı, fiyatların ise maliyetler tarafından desteklenen ancak güçlü talep olmadığı için kontrollü hareket ettiği bir piyasa öngörüyoruz. Hem üretici hem de tüketici açısından sağlıklı bir piyasa için istikrarlı talep ve öngörülebilir maliyet yapısı büyük önem taşıyor.
Yüksek faiz, finansmana erişim ve genel ekonomik koşulların Türkiye'de inşaat sektörüne ve dolayısıyla inşaat çeliği talebine etkisini nasıl değerlendiriyorsunuz? Deprem bölgesindeki yeniden yapılanma ve kentsel dönüşüm projeleri talebe ne ölçüde destek sağlıyor?
Yüksek faiz ve finansmana erişimde yaşanan zorluklar, Türkiye'de inşaat sektörünü doğal olarak baskılıyor. Özellikle özel sektörün yeni proje başlatma kararlarında finansman maliyeti önemli bir belirleyici haline geldi. Konut kredilerindeki yüksek maliyet de talebi sınırlıyor. Bu tablo, inşaat faaliyetlerinin ve dolayısıyla inşaat çeliği talebinin üzerinde de baskı oluşturuyor.
Deprem sonrasında yürütülen konut, altyapı ve kamu yatırımları, sektör açısından önemli bir hareketlilik yaratıyor.
Kentsel dönüşüm de önümüzdeki dönemde önemli bir potansiyel taşıyor. Özellikle büyük şehirlerde riskli yapıların yenilenmesi, inşaat faaliyetlerini ve buna bağlı olarak çelik tüketimini artırabilir. Ancak burada da finansmana erişim kritik. Faizlerin daha makul seviyelere gelmesi ve dönüşüm projelerinin finansmanının kolaylaşması, bu potansiyelin daha güçlü bir şekilde hayata geçmesini sağlayacaktır.
Önümüzdeki dönemde faizlerin düşmesiyle özel sektör yatırımlarının da yeniden hız kazanması halinde, inşaat çeliği talebinde daha güçlü ve geniş tabanlı bir toparlanma görebiliriz.
Hurda ve kütük fiyatları arasındaki dengeyi ve mevcut üretim maliyetlerini dikkate aldığınızda önümüzdeki dönemde hammadde tercihlerinizde bir değişiklik öngörüyor musunuz? Hurda-kütük makası üreticilerin marjlarını nasıl etkiliyor?
Hurda ve kütük fiyatları arasındaki fiyat farkı, üretim maliyetleri ve kârlılık açısından önemli bir konu. Özellikle elektrik ark ocaklı üreticiler için hurda fiyatlarının seyri doğrudan maliyetleri etkilerken, kütük fiyatları da nihai ürün fiyatları ve rekabet açısından belirleyici oluyor.
Enerji maliyetleri, lojistik ve ürün fiyatları da en az hammadde fiyatı kadar önemli bir konu. Hurda-kütük makasının daraldığı dönemlerde üreticinin marjı üzerinde baskı oluşuyor. Çünkü hammadde maliyetindeki artış her zaman nihai ürün fiyatlarına aynı hızda yansıtılamıyor.
Dolayısıyla önümüzdeki dönemde daha esnek bir hammadde yaklaşımının önem kazanacağını düşünüyoruz. Piyasa koşullarına göre hurda ve kütük arasındaki dengeyi sürekli takip ederek maliyet ve verimlilik açısından en uygun üretim modelini tercih etmek gerekecek diye düşünüyoruz.
Türkiye'nin inşaat çeliği ihracatındaki mevcut konumunu nasıl değerlendiriyorsunuz? Türk üreticilerin uluslararası pazarlardaki rekabet gücü son bir yılda nasıl değişti?
Türkiye, inşaat çeliği ihracatında uzun yıllardır güçlü ve önemli bir üretici konumunda. Özellikle Avrupa, Orta Doğu ve Kuzey Afrika başta olmak üzere birçok pazarda Türk üreticilerin bilinirliği ve güçlü bir müşteri ağı bulunuyor. Son bir yılda ise rekabet koşullarının kolaylaştığını söylemek zor. Bir tarafta yüksek enerji ve üretim maliyetleri, diğer tarafta küresel pazarlardaki zayıf talep ve artan rekabet üreticilerin marjlarını baskılıyor. Buna rağmen Türk üreticiler esnek üretim yapıları, hızlı teslimat kabiliyetleri ve farklı pazarlara ulaşabilme avantajları sayesinde ihracatta güçlü kalmaya devam ediyor.
Burada önemli olan fiyat rekabet ile birlikte lojistik maliyetleri, teslimat süreleri, ürün kalitesi ve ticari güvenilirlik de giderek daha fazla önem kazanıyor. Özellikle Avrupa pazarında karbon düzenlemeleri ve artan çevresel maliyetler de rekabetin yeni unsurları haline geliyor.
Önümüzdeki dönemde ihracatın Türk çelik sektörü için önemini koruyacağını düşünüyoruz. Pazar çeşitlendirmesi, maliyet yönetimi ve katma değerli ürünlere yönelme Türk üreticilerin uluslararası rekabet gücünü korumasında belirleyici olacağını düşünüyoruz.
Kuzey Afrika, Körfez ülkeleri ve diğer geleneksel ihracat pazarlarında rekabet nasıl şekilleniyor? Özellikle düşük fiyatlı tedarikçilerin artan varlığı Türk üreticileri ne ölçüde etkiliyor?
Kuzey Afrika, Körfez ülkeleri ve diğer geleneksel ihracat pazarlarımızda rekabetin son dönemde belirgin şekilde yoğunlaştığını görüyoruz. Özellikle Asya merkezli düşük maliyetli tedarikçilerin fiyat odaklı rekabeti, Türk üreticiler açısından önemli bir baskı oluşturuyor.
Türk üreticilerin en önemli avantajları; üretim kalitesi, ürün çeşitliliği, hızlı teslimat kabiliyeti, esnek üretim yapısı ve müşteriye yakınlık gibi unsurlarda öne çıkıyor. Özellikle Körfez ve Kuzey Afrika pazarlarında, müşterilerin sadece düşük fiyat değil, aynı zamanda sürdürülebilir kalite, termin güvenilirliği ve satış sonrası hizmet arayışında olduğunu görüyoruz. Bu noktada Türkiye'nin coğrafi konumu da önemli bir avantaj sağlıyor.
Önümüzdeki dönemde yalnızca fiyat rekabeti yapan firmaların zorlanacağını; teknolojiye, inovasyona, kaliteye ve müşteri ihtiyaçlarına hızlı cevap verebilen üreticilerin ise avantajını koruyacağını düşünüyoruz.
Dolayısıyla bizim açımızdan hedef, düşük fiyatla rekabet etmekten ziyade, “fiyat-kalite-hizmet” dengesinde daha güçlü bir değer önerisi ortaya koymak olmalı.
Küresel çelik sektöründeki kapasite fazlası ve özellikle Asya kaynaklı ihracat baskısı inşaat çeliği ticaretini nasıl etkiliyor? Bu durum Türkiye açısından yeni riskler veya alternatif pazar fırsatları yaratıyor mu?
Küresel çelik sektöründe kapasite fazlasının artması ve özellikle Asya kaynaklı ihracatın dünya pazarlarında daha fazla hissedilmesi, inşaat çeliği ticaretindeki rekabeti önemli ölçüde artırıyor. Yüksek üretim kapasitesine sahip ülkelerin iç talebin üzerinde üretim yaparak ihracata yönelmesi, uluslararası piyasalarda fiyatlar üzerinde baskı oluşturmaktadır.
Türkiye açısından bu durum bazı riskler barındırıyor. Özellikle fiyatların küresel ölçekte baskı altında kalması, üretim maliyetleri yüksek olan üreticilerin marjlarını zorlayabiliyor. Bunun yanında, farklı pazarlarda korumacı ticaret politikalarının, kotaların ve ticaret savunma önlemlerinin artması da ihracatın önündeki belirsizlikleri artırıyor.
Küresel kapasite fazlası rekabeti zorlaştırıyor ancak Türkiye'nin coğrafi konumu, üretim kabiliyeti ve ihracat tecrübesi doğru stratejiyle bu baskıyı yeni pazar fırsatlarına dönüştürme imkânı da sunuyor.
AB'nin Temmuz 2026 itibarıyla uygulamaya aldığı yeni çelik ithalat rejiminde kotaların önemli ölçüde azaltılması ve kota dışı verginin %50'ye yükseltilmesi Türkiye'nin AB'ye inşaat çeliği ihracatını nasıl etkileyebilir? AB pazarının Türk üreticiler açısından öneminde bir değişiklik bekliyor musunuz?
AB'nin 1 Temmuz 2026 itibarıyla uygulamaya aldığı yeni çelik ithalat rejimi, Türk çelik sektörü açısından ihracat koşullarını belirgin biçimde zorlaştırıyor. Kotaların daraltılması ve kota dışı ithalatta verginin %50'ye yükseltilmesi, özellikle fiyat rekabetinin yoğun olduğu inşaat çeliğinde AB pazarına erişimi daha maliyetli ve daha sınırlı hale getirebilir.
İhracat verisine baktığımızda 2026'nın ilk 7 ayında Türkiye'nin AB'ye yönelik çelik ihracatı miktar bazında %22,5 azalarak 2,8 milyon tona gerilediğini görebiliyoruz. Yeni kota uygulamasının etkisinin önümüzdeki aylarda yapılacak değişikliklerle beraber daha da belirgin hissedilmesini bekliyorum. Bununla birlikte AB pazarı Türk çelik sektörü için önemini koruyor. Coğrafi yakınlık, güçlü lojistik altyapı, tedarik sürekliliği ve Türk üreticilerin Avrupa pazarının kalite standartlarına uyum konusundaki deneyimi önemli avantajlar.
Yeni pazarların geliştirilmesi zaman aldığı ve bu pazarlarda rekabet güçlü olduğu için AB'deki kaybın kısa vadede tamamen telafi edilmesi kolay olmayacağını düşünüyoruz.
Sınırda Karbon Düzenleme Mekanizması (SKDM) ile birlikte karbon maliyetleri ihracat kararlarında daha belirleyici hale geldi. SKDM'nin Türkiye'deki inşaat çeliği üreticilerinin AB'deki rekabet gücü ve yatırım kararları üzerindeki etkisini nasıl değerlendiriyorsunuz?
SKDM ile birlikte karbon emisyonları artık yalnızca çevresel bir konu olmaktan çıkarak doğrudan ticari rekabetin bir unsuru haline geldi. Özellikle Avrupa pazarına ihracat yapan üreticiler açısından ürünün karbon yoğunluğu, önümüzdeki dönemde maliyet kadar önemli bir rekabet kriteri olacak.
Türkiye'nin burada önemli bir avantajı, çelik üretiminin ağırlıklı olarak elektrik ark ocaklarına dayanması ve hurda bazlı üretimin yüksek paya sahip olmasıdır. Ancak bu avantajı koruyabilmek için enerji verimliliği, yenilenebilir enerji kullanımı, üretim süreçlerinin optimizasyonu ve emisyonların doğru şekilde ölçülüp raporlanması konusunda yatırımların hızlandırılması gerekiyor.
Bence bu süreç, sektör açısından aynı zamanda önemli bir dönüşüm fırsatı. Bugün düşük karbonlu üretime yatırım yapan şirketler, sadece mevcut karbon maliyetlerini azaltmakla kalmayacak, Avrupa'da giderek daha fazla önem kazanacak düşük emisyonlu çelik talebine de hazırlıklı hale gelecek.
Önümüzdeki döneme ilişkin beklentileriniz neler?
Önümüzdeki dönemde Türk inşaat çeliği sektörünün hem önemli fırsatlarla hem de ciddi rekabet baskılarıyla karşı karşıya olacağını düşünüyorum. Küresel ölçekte kapasite fazlası, artan korumacılık ve ticaret politikalarındaki değişimler ihracat pazarlarında belirsizliği artırırken, AB'deki yeni ithalat koşulları ve SKDM de rekabetin niteliğini değiştiriyor.
Bu noktada üç başlığın öne çıkacağını düşünüyorum: pazar çeşitlendirmesi, düşük karbonlu üretim ve katma değerli ürünlere geçiş. Sadece daha fazla üretmek değil, değişen küresel ticaret düzeninde doğru pazara, doğru ürünle ve rekabetçi bir karbon maliyetiyle ulaşabilmek önemli olacak.
Sonuç olarak Türk çelik sektörünün önünde zorlu bir dönem var ancak aynı zamanda önemli bir dönüşüm fırsatı da bulunuyor. Güçlü üretim altyapımızı teknolojik dönüşüm, enerji verimliliği, düşük karbonlu üretim ve pazar çeşitlendirmesiyle destekleyebilirsek, önümüzdeki dönemde küresel rekabette güçlü konumumuzu koruyabileceğimize inanıyorum.