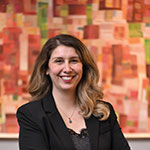
Ayes Çelik Hasır Genel Müdürü Halil Doğan ile Türkiye inşaat çeliği piyasasındaki talep ve fiyat görünümünü, ihracat pazarlarındaki rekabeti ve SKDM ile yeni AB kota rejiminin sektöre etkilerini konuştuk.
2026 yılında Türkiye inşaat çeliği piyasasında talep ve fiyatların seyrini nasıl değerlendiriyorsunuz? Yılın geri kalanında nasıl bir piyasa bekliyorsunuz?
2026 yılına baktığımızda Türkiye inşaat çeliği piyasasında talep açısından homojen bir yapı görmüyoruz. Kamu yatırımları, altyapı projeleri, deprem bölgesindeki çalışmalar ve kentsel dönüşüm talebi desteklerken, özel sektör konut yatırımlarında yüksek finansman maliyetlerinin baskısı devam ediyor.
Nitekim TÜİK verileri de bu ayrışmayı ortaya koyuyor. Haziran 2026'da toplam inşaat üretimi yıllık bazda %6 gerilerken, bina dışı yapıların inşaatında %4,5'lik artış görülüyor. İkinci çeyrekte yapı ruhsatı verilen binaların toplam yüzölçümünün yıllık %7,4 azalması da özel sektör tarafındaki temkinli duruşa işaret ediyor.
Fiyat tarafında ise maliyetler ile zayıf nihai talep arasında bir sıkışma görüyoruz. Hurda, enerji, finansman ve işçilik maliyetleri fiyatların aşağı yönlü hareket alanını sınırlarken, güçlü olmayan iç talep üreticilerin maliyet artışlarını satış fiyatlarına tamamen yansıtmasını zorlaştırıyor.
Yılın geri kalanında çok güçlü bir talep artışından ziyade, yatay ile sınırlı pozitif arasında, proje bazlı hareket eden bir piyasa bekliyoruz. Faizlerde anlamlı bir gevşeme ve finansmana erişimde iyileşme görülürse 2027'ye yaklaşırken özel sektör talebi de daha belirgin şekilde canlanabilir.
Yüksek faiz, finansmana erişim ve genel ekonomik koşulların Türkiye'de inşaat sektörüne ve dolayısıyla inşaat çeliği talebine etkisini nasıl değerlendiriyorsunuz? Deprem bölgesindeki yeniden yapılanma ve kentsel dönüşüm projeleri talebe ne ölçüde destek sağlıyor?
Yüksek faiz ortamının inşaat sektörüne etkisi oldukça belirgin. Özellikle konut ve ticari gayrimenkul yatırımlarında yatırımcı açısından finansman maliyeti, tüketici açısından ise krediye erişim önemli bir sınırlayıcı unsur haline geldi.
TCMB'nin sıkı para politikası inşaat yatırımlarını ve dolayısıyla çelik talebini baskılıyor. Ancak Türkiye'nin burada önemli bir dengeleyici unsuru var: deprem bölgesindeki yeniden yapılanma, altyapı yatırımları ve kentsel dönüşüm.
Deprem bölgesindeki konut yatırımları 2024 ve 2025 döneminde çelik tüketimine çok ciddi katkı sağladı. Bu etkinin 2026'da önceki yıllara göre kademeli olarak azalmasına rağmen tamamen ortadan kalktığını söylemek mümkün değil. Bunun yanında İstanbul başta olmak üzere kentsel dönüşüm Türkiye'nin önümüzdeki yıllardaki çelik talebinin en önemli yapısal kaynaklarından biri olacaktır.
Kamu altyapısı, deprem yatırımları ve kentsel dönüşüm zayıf özel sektör talebini önemli ölçüde dengeliyor.
Hurda ve kütük fiyatları arasındaki dengeyi ve mevcut üretim maliyetlerini dikkate aldığınızda önümüzdeki dönemde hammadde tercihlerinizde bir değişiklik öngörüyor musunuz? Hurda-kütük makası üreticilerin marjlarını nasıl etkiliyor?
Türkiye'nin çelik üretim yapısında elektrik ark ocaklarının ağırlığı nedeniyle hurda fiyatı sektör açısından temel maliyet göstergelerinden biri olmaya devam ediyor.
Ancak üreticilerin kararında artık sadece hurdanın mutlak fiyatı değil, hurda-kütük makası, enerji maliyeti, kapasite kullanım oranı ve nihai ürün fiyatı arasındaki ilişki belirleyici oluyor.
Kütüğün ithal olarak rekabetçi fiyatlara ulaştığı dönemlerde bazı üreticiler açısından kütükten haddeleme, hurda eriterek üretime göre daha cazip hale gelebiliyor. Buna karşılık hurda-kütük makası daraldığında hurda bazlı üretim yeniden avantaj kazanıyor.
Bu nedenle önümüzdeki dönemde tek bir hammadde modelinden ziyade, piyasa şartlarına göre daha esnek bir tedarik stratejisinin öne çıkacağını düşünüyoruz.
Asıl kritik konu marjdır. Nihai mamul fiyatı zayıf talep nedeniyle yükseltilemiyorken hurda fiyatı yukarı gidiyorsa üreticinin metal marjı hızla daralıyor. Türkiye'deki üreticiler açısından bugün en büyük sorunlardan biri de budur: yüksek kapasiteye rağmen ton başına sürdürülebilir marj yaratabilmek.
Türkiye'nin inşaat çeliği ihracatındaki mevcut konumunu nasıl değerlendiriyorsunuz? Türk üreticilerin uluslararası pazarlardaki rekabet gücü son bir yılda nasıl değişti?
Türkiye halen dünya uzun çelik ticaretinde önemli oyunculardan biri. 2026'nın ilk yedi ayında Türkiye'nin toplam çelik ihracatı %1,6 artarak yaklaşık 11,37 milyon tona ulaştı. İnşaat çeliği ihracatı ise yaklaşık 2,48 milyon tonla en büyük ihraç kalemlerinden biri olmaya devam etti.
Ancak tonaj tek başına yeterli bir gösterge değil. Türk üreticilerin rekabet gücünü etkileyen üç temel unsur görüyoruz: enerji ve finansman maliyetleri, hammadde maliyetleri ve dünya piyasasında artan düşük fiyatlı arz.
Türkiye'nin avantajları ise güçlü üretim altyapısı, esnek üretim kabiliyeti, Avrupa, Kuzey Afrika ve Orta Doğu'ya coğrafi yakınlığı ve kısa teslim süreleridir.
Son bir yılda fiyat rekabetinin zorlaştığını düşünüyoruz. Özellikle Asya'dan gelen agresif fiyatlar bazı pazarlarda Türkiye'nin satış imkanını daraltıyor. Buna rağmen teslim süresi, kalite, sertifikasyon ve müşteriye özel üretimde Türk üreticiler halen önemli bir avantaja sahip.
Bu nedenle önümüzdeki dönemde rekabetin yalnızca “en düşük fiyat” üzerinden değil; kalite, karbon ayak izi, lojistik avantaj ve tedarik güvenilirliği üzerinden yürütülmesi gerektiğini düşünüyoruz.
Kuzey Afrika, Körfez ülkeleri ve diğer geleneksel ihracat pazarlarında rekabet nasıl şekilleniyor? Özellikle düşük fiyatlı tedarikçilerin artan varlığı Türk üreticileri ne ölçüde etkiliyor?
Kuzey Afrika ve Körfez ülkeleri Türkiye açısından stratejik pazarlar olmaya devam ediyor. Ancak bu bölgelerde rekabet son derece yüksek.
Çin başta olmak üzere bazı Asya ülkelerinin yüksek kapasitesi ve zaman zaman agresif fiyat politikaları, Türk üreticilerin özellikle standart ürünlerde fiyat rekabetini zorlaştırıyor.
Bununla birlikte çelik ticaretinde yalnızca FOB fiyatının belirleyici olmadığını unutmamak gerekiyor. Navlun, teslim süresi, minimum sipariş miktarı, ödeme koşulları, kalite standartları ve ticaret politikası önlemleri de nihai satın alma kararını etkiliyor.
Türkiye'nin Kuzey Afrika ve Körfez'e olan coğrafi yakınlığı önemli bir avantaj. Özellikle müşterilerin kısa teslim süresi ve düzenli tedarik istediği pazarlarda Türkiye halen güçlü konumda.
Biz bu nedenle Türk üreticilerin düşük fiyatlı Asyalı tedarikçilerle sadece fiyat üzerinden rekabet etmek yerine lojistik, kalite, esneklik ve servis avantajını öne çıkarması gerektiğini düşünüyoruz.
Küresel çelik sektöründeki kapasite fazlası ve özellikle Asya kaynaklı ihracat baskısı inşaat çeliği ticaretini nasıl etkiliyor? Bu durum Türkiye açısından yeni riskler veya alternatif pazar fırsatları yaratıyor mu?
Bugün dünya çelik sektörünün temel problemlerinden biri yapısal kapasite fazlasıdır.
Bu kapasite fazlası özellikle iç talebi zayıflayan ülkelerin ihracata daha agresif yönelmesine neden oluyor. Bunun sonucu olarak uluslararası piyasalarda fiyat baskısı artıyor ve ticaret savunma önlemleri yaygınlaşıyor.
Türkiye açısından iki taraflı bir durum söz konusu.
Bir taraftan Asya kaynaklı düşük fiyatlı mal Türkiye'nin geleneksel ihracat pazarlarında rekabet baskısını artırıyor. Diğer taraftan ABD, AB ve diğer ülkelerin ithalata yönelik koruma önlemleri ticaret akışlarını değiştirerek yeni pazar fırsatları yaratabiliyor.
Ancak önemli bir risk de var: Bir pazar ithalata kapandığında o pazara giremeyen tonaj başka bölgelere yöneliyor. Dolayısıyla Türkiye hem kendi iç pazarında hem de üçüncü ülkelerde daha yoğun bir ithalat ve fiyat baskısıyla karşılaşabilir.
Bu nedenle pazar çeşitlendirmesinin önemi önümüzdeki yıllarda daha da artacaktır.
AB'nin Temmuz 2026 itibarıyla uygulamaya aldığı yeni çelik ithalat rejiminde kotaların önemli ölçüde azaltılması ve kota dışı verginin %50'ye yükseltilmesi Türkiye'nin AB'ye inşaat çeliği ihracatını nasıl etkileyebilir? AB pazarının Türk üreticiler açısından öneminde bir değişiklik bekliyor musunuz?
AB'nin 1 Temmuz 2026 itibarıyla yürürlüğe koyduğu yeni çelik ithalat rejimini Türkiye açısından son derece önemli görüyoruz.
Yeni sistemle AB'nin gümrüksüz çelik ithalat kotası yıllık 18,3 milyon tona indirildi. Bu rakam 2024 referans seviyelerine göre yaklaşık %47'lik bir azalmaya karşılık geliyor. Kota aşıldığında uygulanacak vergi de %50'ye çıkarıldı. Ayrıca “melt and pour”, yani çeliğin eritildiği ve döküldüğü ülkenin izlenmesini sağlayan yeni bir menşe takip sistemi getirildi.
%50'lik kota dışı vergi, birçok üründe ekonomik olarak ihracatı fiilen imkânsız hale getirebilir. Dolayısıyla AB'ye ihracatta kota yönetimi geçmişe göre çok daha kritik olacaktır.
Bunun sonucunda standart ve düşük marjlı ürünlerde AB'nin payı azalabilir, buna karşılık özel kalite, düşük karbonlu ve daha yüksek katma değerli ürünlerin önemi artabilir.
Sınırda Karbon Düzenleme Mekanizması (SKDM) ile birlikte karbon maliyetleri ihracat kararlarında daha belirleyici hale geldi. SKDM'nin Türkiye'deki inşaat çeliği üreticilerinin AB'deki rekabet gücü ve yatırım kararları üzerindeki etkisini nasıl değerlendiriyorsunuz?
SKDM'nin kalıcı dönemi 1 Ocak 2026'da başladı ve demir-çelik düzenlemenin temel sektörlerinden biri. AB'ye ithal edilen ürünlerde üretim sırasında ortaya çıkan gömülü karbon emisyonlarının maliyeti artık doğrudan ticari rekabetin bir parçası haline geliyor.
Türkiye'ye burada hem risk hem de fırsat görünüyor.
Türkiye'nin elektrik ark ocağı ağırlıklı üretim yapısı, yüksek fırın ağırlıklı bazı üretici ülkelere kıyasla karbon emisyonu açısından önemli bir potansiyel avantaj sağlıyor. Ancak sadece elektrik ark ocağı kullanmak yeterli değil. Kullanılan elektriğin kaynağı, hurda kalitesi, enerji verimliliği ve üretim prosesinin toplam emisyonu da önem taşıyor.
Bu nedenle önümüzdeki yıllarda yenilenebilir enerji, enerji verimliliği, emisyon ölçümü ve doğrulanabilir karbon verisi sağlayan şirketler ciddi avantaj elde edecektir.
SKDM'yi sadece bir vergi veya maliyet unsuru olarak görmemek gerekiyor. Aynı zamanda sektörün yatırım yönünü değiştiren bir mekanizma. Önümüzdeki dönemde çelik üreticilerinin yatırım kararlarında ton başına enerji tüketimi ve ton başına CO₂ emisyonu, kapasite ve üretim hızı kadar önemli kriterler haline gelecek.
AB açısından ise düşük karbonlu üretim yapısını belgeleyebilen Türk üreticilerin orta ve uzun vadede rekabet avantajı elde edebileceğini düşünüyoruz.
Önümüzdeki döneme ilişkin beklentileriniz neler?
Önümüzdeki dönemde çelik sektörünün kolay bir dönemden geçeceğini düşünmüyoruz. Hem Türkiye'de hem dünya genelinde arz-talep dengesi, finansman koşulları, jeopolitik gelişmeler ve ticaret politikaları sektör üzerinde belirleyici olmaya devam edecek.
Türkiye iç pazarında kısa vadede çok güçlü bir talep patlamasından ziyade, kentsel dönüşüm, altyapı ve kamu yatırımlarıyla desteklenen ölçülü ve seçici bir talep bekliyoruz.
İhracatta ise pazar çeşitlendirmesi her zamankinden daha önemli olacak. AB'nin yeni kota sistemi, SKDM, ABD ve diğer ülkelerin ticaret önlemleri nedeniyle geleneksel ihracat modelleri değişiyor.
Önümüzdeki dönemde maliyetini ve işletme sermayesini iyi yöneten şirketler, enerji verimliliği ve düşük karbonlu üretime yatırım yapan şirketler ve ihracat pazarlarını çeşitlendiren şirketler başarılı olacaktır.
Türkiye'nin çelik sektöründe güçlü bir üretim altyapısı, yetişmiş insan kaynağı, önemli bir ihracat tecrübesi ve coğrafi avantajı bulunuyor. Dolayısıyla şartlar zorlaşsa da sektörün rekabet gücünü koruyabileceğine inanıyoruz.