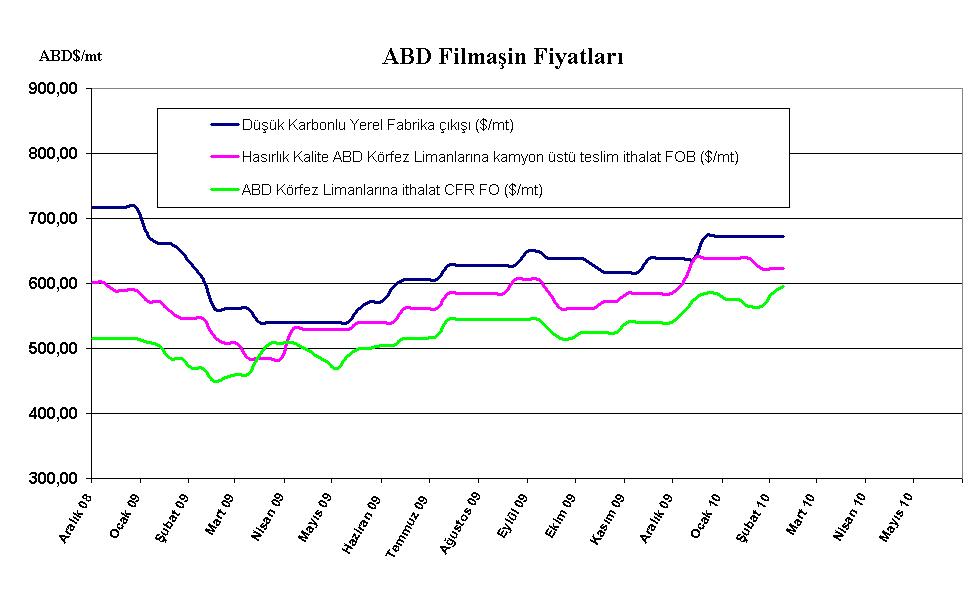
Temin edilebilirliğin kısıtlı olması ve talepteki küçük artışlara rağmen, iç piyasada filmaşin fiyatları üreticilerin geçen hafta açıkladıkları fiyat artışlarını henüz yakalayamamıştır.
Nisan ayının başından itibaren, 66$/mt'luk fiyat artışının 728-750$/mt Orta Batı'da fabrika çıkışı seviyelerindeki yerel tekliflere tamamen aktarılması beklenirken, Batı Kıyısı'nda fiyatlar bu seviyeye şimdiden ulaşmıştır. Normal şartlar altında alıcıların bu fiyat artışını kabul etmeleri gerekirdi, çünkü talebin genel olarak düşük, arzın ise kısıtlı olduğu bir dönemde New Jersey ve Güney Carolina'daki büyük filmaşin fabrikalarının durması, ve diğer büyük üreticilerde üretim seviyelerinin kontrol altına alınması da eklenince alıcıların yüksek fiyatlara karşı koyma şansı kalmaz. Şimdilik, fiyatlar geçen haftaki seviyelerinde, 661-683$/mt fabrika çıkışı aralığında devam etmektedir, ancak fiyat trendi güçlü şekilde yukarı yönlüdür.
Filmaşin talebi ara sıra değişkenlik göstermekle birlikte genel olarak durgundur. Otomotiv sektöründeki talebin, çoğunlukla ABD otomobil üreticilerinin ekonomideki hafif toparlanmayla birlikte hareketlenmesi bu durgunluğu yatay seyre getirmiştir. Aynı şekilde, çelik hasır ürünleri talebindeki yatay hareket, hasır alıcıları yılın bu zamanında baharın yoğun geçeceği beklentisi içinde stok oluşturmaya hız verdiklerinden uzun ömürlü olmayacaktır.
İthalat bakımından, Türkiye'den verilen teklifler geçen haftadan bu yana 28$/mt artarak, ABD Körfez Limanlarına vergisi ödenmiş kamyon üstü teslim 639-661$/mt seviyelerinde yer almaktadır. Üreticiler hala daha yüksek fiyatlar için uğraşmaktadır.
Filmaşin ithalat fiyatlarına ek olarak, ABD'ye yapılan ithalat da yükselen bir trend izlemektedir. ABD Çelik İthalatı Takip ve Analiz Sistemi (SIMA)'nin yenilenmiş lisans verilerine göre, mart ayında yapılan ithalat geçen haftaki 27.800 mt seviyesinden şimdiden 91.122 mt seviyesine ulaşarak, mart ayı sonundaki seviyelerin şubat ayındaki 113.630 mt seviyesini geçeceğini göstermektedir.