Türkiye ithal hurda piyasası bu hafta durgunlaşma sinyalleri verirken, piyasada daha düşük fiyatlara ilişkin bazı duyumlar alınmasına rağmen bu bilgiler henüz teyit edilemedi.
Türk çelik üreticilerinin satışlarının zayıf seyretmesi nedeniyle deep sea hurda fiyatları üzerindeki baskının sürdüğü görüldü. Üreticilerin hedefledikleri satış tonajlarına ulaşmakta zorlandığı ve yılın başından bu yana kârlılıklarını da sorguladığı dile getirildi. Bir Türk üretici, “Uzun mamullere yönelik talep normalden düşük olsa da uzun süredir kâr-maliyet dengesi bozulmuş durumda. Deep sea hurda fiyatlarındaki son düşüş biraz yardımcı oldu. İlave düşüşler memnuniyetle karşılanır ancak şimdilik piyasanın yatay seyredebileceğini düşünüyoruz,” dedi. Başka bir Türk üretici ise benzer görüşü paylaşarak, “Artık istikrara ihtiyaç var. Deep sea hurda fiyatlarındaki düşüşü fiyatlarımıza yansıtamıyoruz. Buna karşın alıcılarımız da son bir ayda herkesin yakından takip ettiği hurda fiyatlarındaki gerileme nedeniyle inşaat demiri fiyatlarının aşağı çekilmesini talep ediyor,” ifadelerini kullandı.
SteelOrbis’in edindiği bilgilere göre Türkiye’ye sunulan hurda kargosu sayısı oldukça sınırlı. Kaynaklar, mevcut kargolar için satıcıların verdiği tekliflerin alıcıların hedeflediği seviyelere inmediğini belirtti. Avrupalı bir hurda tedarikçisi, “Avrupa’da yaklaşan yaz tatili dönemi, navlunun aynı seviyelerde kalması ve hurda toplama hızındaki belirgin yavaşlama kalan satıcıları temkinli davranmaya itiyor. Tedarikçiler fiyat beklentilerini düşürmüş olsaydı kargolarını çoktan satmış olurdu. Bu ay hurda arzının azalmasını bekliyoruz. Bu durum Ağustos ayının ikinci yarısında piyasanın bir miktar toparlanmasını sağlayabilir,” dedi.
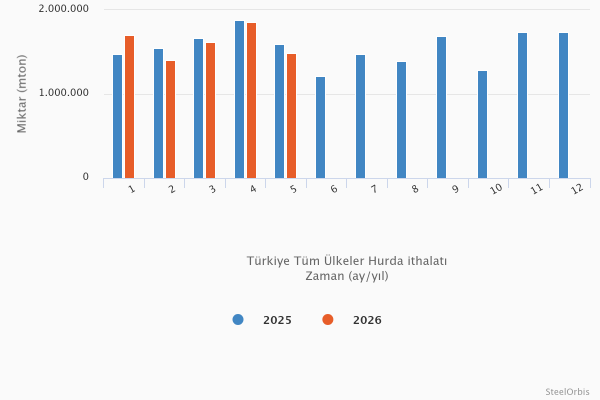
Aşağıdaki tabloda görüldüğü üzere Türkiye’nin bu yılın ilk beş ayındaki hurda ithalatı yıllık yalnızca 86.197 mt düşüşle 8,08 milyon mt seviyesinde gerçekleşti. Türk üreticiler hurda fiyatları üzerinde baskı kurmak amacıyla çelik talebinin zayıf olduğunu öne sürse de hurda ithalatı yıllık bazda önemli bir değişim göstermedi. Buna karşılık aynı dönemde Türkiye’nin kütük ve blum ithalatının yıllık 714.780 mt arttığı da dikkat çekti.
SteelOrbis’in daha önceden de bildirdiği üzere Türkiye ithal hurda piyasası 22 Eylül 2025 tarihinde ortalama 340,5$/mt CFR seviyesinden yükselişe başlamıştı. Kış aylarında hurda arzının yetersiz olması fiyatların Ocak ayında ortalama 372$/mt CFR’a yükselmesini sağladı. Mart ayında fiyatların hafifçe gerileyerek ortalama 369,5$/mt CFR’a inmesinin ardından ABD-İsrail-İran savaşı nedeniyle oluşan dolaylı maliyet baskısının etkisiyle deep sea hurda fiyatları yeniden sertçe yükselerek 25 Mayıs 2026 tarihinde ortalama 410,5$/mt CFR ile zirveye ulaştı. Mevcut ortalama 371,5$/mt CFR’ın ise savaş öncesindeki seviyelere oldukça yakın olduğu gözlemlendi. SteelOrbis, fiyatlarda daha fazla düşme potansiyelinin sınırlı olmasına rağmen Türk üreticilerin önümüzdeki dönemde fiyatlarda düşüş açıklamaması halinde Türkiye ithal hurda piyasasının kısa vadede yatay seyre geçmeye hazır olduğunu düşünüyor.
Mevcut koşullar altında HMS I/II 80:20 kalite deep sea hurda fiyatları haftalık bazda değişmeyerek ve aylık %7,47 düşerek 368-375$/mt CFR bandında yer alıyor.
ABD’de Temmuz ayı hurda alımlarına yönelik pazarlıklar 8 Temmuz’da başladı. Ortabatı bölgesinde birinci kalite hurda, P&S kalite hurda ve talaş hurda için bazı teyit edilmiş bağlantıların Haziran ayı seviyelerinden gerçekleştiği bildirildi. Bununla birlikte önceki haftalarda da öngörüldüğü üzere bölgede önde gelen bazı çelik üreticilerinin hurda arzının yüksek oluşunu ve hem Doğu Kıyısı hem de Batı Kıyısı ihracat piyasasının zayıf seyrini gerekçe göstererek HMS I kalite hurda fiyatlarını 10$/gt düşürmeye çalıştığı gözlendi. Bazı üreticilerin değirmen hurdası alımlarını da Haziran ayına kıyasla 10$/gt daha düşük seviyelerden gerçekleştirmek istediği ancak değirmen hurdası alımlarının aynı seviyelerden yapıldığı bildirildiği için satıcıların daha güçlü direnç gösterdiği ifade edildi.
8 Temmuz itibarıyla ABD’nin Batı Kıyısı’nda konteyner bazlı hurda fiyatları gerilemeye devam etti. Piyasa kaynakları, Asyalı çelik üreticilerinin fiyatları aşağı çekmeyi sürdürdüğünü ve ABD’li tedarikçilerin de bu seviyeleri kabul ederek satış yapmaya devam ettiğini belirtti. Konteyner bazlı HMS I/II 80:20 kalite hurda fiyatları 10-15$/mt düşüşle 310-315$/mt FAS Long Beach limanı ve konteyner bazlı P&S kalite hurda fiyatları 10-15$/mt düşüşle 325-335$/mt FAS Long Beach limanı aralıklarına inerken, konteyner bazlı değirmen hurdası fiyatları da 330-340$/mt FAS Long Beach limanı seviyesine geriledi. Bazı kaynaklar HMS I/II 80:20 kalite hurda için 305$/mt FAS Long Beach limanı seviyesinden teklif verildiğini bildirirken, bazı piyasa oyuncuları söz konusu fiyatın 13 Temmuz’da 295$/mt FAS Long Beach limanı seviyesine kadar gerileyebileceğini dile getirdi.
7 Temmuz itibarıyla ABD’nin Doğu Kıyısı’nda dökme hurda fiyatları gerilemeye devam ederken, piyasa kaynakları fiyatların henüz dip seviyeye ulaşmadığını düşündüklerini söyledi. Bu hafta başlaması beklenen Temmuz ayı hurda alım döneminin sonuçlarının yakından takip edildiği aktarıldı. Başta HMS I kalite hurda olmak üzere kesme kalite hurda fiyatlarının 10$/gt düşebileceği bildirildi. Bu kapsamda New York ve Philadelphia limanlarında HMS I kalite dökme hurda fiyatları 5-10$/gt düşüşle 255-260$/gt ihracat sahasına teslim, P&S kalite hurda fiyatları 5-10$/gt düşüşle 275-280$/gt ihracat sahasına teslim ve shredder feed hurda fiyatları ise 10$/gt düşüşle 210-215$/gt ihracat sahasına teslim aralıklarında yer aldı.
3 Temmuz tarihinde sona eren haftada Meksikalı çelik üreticileri, hurda stoklarının yüksek seviyelerde olması nedeniyle alım fiyatlarını düşürmeyi sürdürdü. Bazı üreticiler birkaç gün boyunca hurda alımını tamamen durdururken, diğerleri ise önümüzdeki günlerde hurda teslimatlarını kabul etmeyeceklerini açıkladı. Bununla birlikte yüksek stoklara rağmen çelik üreticilerinin hepsi alım fiyatlarını aşağı çekmedi.
Bir önceki hafta yaşanan aşağı yönlü hareketin ardından kuzey bölgesinde hurda alım fiyatları değişmedi. Böylelikle busheling hurda fiyatları 7.300 MXN/mt (418$/mt) müşteri teslim, HMS I kalite hurda fiyatları 5.800 MXN/mt (332$/mt) müşteri teslim, P&S kalite hurda fiyatları 6.900 MXN/mt (395$/mt) müşteri teslim, değirmen hurdası fiyatları 7.700 MXN/mt (440$/mt) müşteri teslim ve talaş hurda fiyatları 5.000 MXN/mt (286$/mt) müşteri teslim seviyelerinde yatay seyretti.
İtalya hurda piyasası bu hafta da büyük ölçüde sakin seyrederken, yaz dönemine özgü zayıf piyasa koşulları nedeniyle önümüzdeki haftalarda da görünümün değişmesi beklenmiyor.
Nihai mamul piyasasında satışların zayıf seyretmesi ve üretimde yavaşlamanın devam etmesi, hurda fiyatlarının kademeli olarak gerilemesine neden olurken, hem bağlantı tonajı hem de gerçekleştirilen bağlantı sayısı düşük seviyelerde kaldı.
İtalya’da hurda fiyatları geçen haftaya kıyasla hafif geriledi. HMS kalite hurda grubunda E1 kalite 275-290€/mt, E3 kalite ise 295-320€/mt seviyesinden işlem görüyor.
Almanya hurda piyasasında Temmuz ayına ilişkin ilk fiyat sinyalleri bu hafta ortaya çıkmaya başladı. Piyasa kaynaklarına göre başlıca çelik üreticileri hurda alım fiyatlarını kaliteye ve üreticiye bağlı olarak 10-25€/mt arasında düşürdü.
Bir piyasa oyuncusu, “Üreticilerin alım ihtiyacı bulunmuyor ve Almanya'da lojistik koşullar son derece zor. Ayrıca Temmuz ayı tatil dönemi olduğu için planlı bakım duruşları da başladı. Bu nedenle üreticiler hurda fiyatlarını rahatlıkla düşürebiliyor. Hurda satıcıları ise fiyatlarda artış sinyali için Eylül ayını bekliyor. Ancak üreticiler piyasaya dolu stoklarla dönecek. Ekim ayı başlarına doğru belki bir toparlanma görülebilir ancak bunu söylemek için henüz erken. Önümüzde oldukça zayıf geçecek iki ay var,” değerlendirmesinde bulundu.
Polonya hurda piyasasında bu hafta Temmuz ayı için aşağı yönlü bir trend ortaya çıkmaya başladı.
Bir kaynak, “Piyasa oyuncuları tatile çıktı ve Ağustos ortası civarında işbaşı yapacaklar, bu nedenle çok sakin bir ay bekliyorum,” şeklinde açıklamada bulundu. Birçok dökümhane ve çelik üreticisi yaz duruşlarına başlarken, hurda talebi önceki aya kıyasla azaldı. Bununla birlikte fiyat düşüşlerinin en fazla 10-15€/mt aralığında olması bekleniyor,” dedi.
Polonya’da yerel hurda fiyatları geçtiğimiz aya kıyasla neredeyse değişmeyerek W2 hurda (HMS’ye denk) için 1.170 PLN/mt ve W7 hurda (bonus hurdaya denk) için 1.190 PLN/mt seviyelerinden bildirildi. İhracat tarafında ise HMS I hurda toplama fiyatları yaklaşık 280€/mt DAP seviyesinde yatay seyretti.
Haziran ayında yaklaşık on ay süren yükseliş trendinin ardından sınırlı bir düşüş kaydeden Japonya’nın Kanto hurda ihracat ihalesi, Temmuz ihalesinde bir kez daha fiyat düşüşü kaydetti. Kanto ihracat ihalesinde görülen en yüksek karşı teklif 52.508 JPY/mt (323$/mt) FAS seviyesinde yer aldı. Bu seviye, geçtiğimiz aya kıyasla 1.998 JPY/mt düşüş gösterdi. Japon yeni ile ABD doları arasındaki kur değişimi de göz önüne alındığında dolar bazında fiyatlar geçtiğimiz ay kaydedilen 340$/mt FAS seviyesine kıyasla 17$/mt geriledi. FAS bazındaki fiyatlar, aylık 17$/mt düşüşle 53.508 JPY/mt FOB veya 329$/mt FOB seviyesine karşılık geliyor.
Japonya’nın önde gelen elektrik ark ocaklı çelik üreticisi Tokyo Steel, 9 Temmuz tarihinde Kanto hurda ihracat ihalesinde görülen düşüşün ardından tüm bölgelerde yerel hurda alım fiyatlarını tüm kaliteler için aşağı çekti. Üreticinin H2 kalite hurda için genel fiyat aralığı, 4 Temmuz’a kıyasla alt sınırdan 1.000 JPY/mt düşüşle tesise bağlı olarak 52.000-54.000 JPY/mt (320-332$/mt) bandına geriledi. Kurdaki değişimler de dikkate alındığında dolar bazındaki fiyatlar alt sınırdan 9$/mt, üst sınırdan ise 3$/mt arttı.
Tayvan ithal hurda piyasasında olumsuz görünüm nedeniyle düşüş sürüyor. Elverişsiz hava koşulları, inşaat sektöründeki yavaşlama ve uluslararası hurda piyasasında son dönemde görülen sert fiyat düşüşleri piyasayı baskılamaya devam ediyor.
ABD çıkışlı konteyner bazlı HMS I/II (80:20) hurda teklifleri geçen haftaki 339-340$/mt CFR Tayvan seviyesinden 332-337$/mt CFR Tayvan seviyesine geriledi. Japon tedarikçiler bu hafta piyasaya geri dönerek Tayvan'a H1/2 (50:50) dökme hurda için 358$/mt CFR seviyesinden teklif verdi.
Vietnam ithal hurda piyasası küresel hurda piyasasında gözlenen trende paralel olarak bu hafta da düşüşünü sürdürdü.
ABD’nin Batı Kıyısı’ndan Vietnam’a verilen dökme HMS I/II 80:20 kalite hurda teklifleri 385-390$/mt CFR seviyesinden hafif düşüşle 380-385$/mt CFR seviyesine geriledi. Kaynaklara göre bu hafta ABD’nin Batı Kıyısı’ndan Vietnam’a bağlantı yapılmadı. Piyasa kaynaklarına göre Temmuz ayı Kanto hurda ihracat ihalesinin alıcısı Vietnam olurken, toplam tonaj 15.000 mt seviyesinde yer aldı. Japonya ile Vietnam arasındaki yaklaşık 38$/mt navlun dikkate alındığında, söz konusu seviye H2 kalite hurda için geçen haftaki 370$/mt CFR Vietnam seviyesine göre 3$/mt düşüşe işaret ediyor.
Geçtiğimiz bir haftalık süre içerisinde Pakistan ithal hurda piyasası baskı altında kalmaya devam etti. Düşük seviyelerden yeni bağlantılar gerçekleştirilmesine rağmen alıcılar temkinli davranmayı sürdürdü ve ilave indirim talep etti. AB/İngiltere çıkışlı 1.000 mt değirmen hurdası 398$/mt CFR Qasim seviyesinden satıldı. Söz konusu fiyat geçtiğimiz hafta duyulan 400$/mt CFR Qasim seviyesine göre 2$/mt düşüşe işaret ediyor. Bunun yanı sıra İngiltere ve Almanya çıkışlı hurda için verilen son teklifler 395$/mt CFR Qasim seviyesine yakın olurken, karşı teklifler ise çoğunlukla 390-395$/mt CFR aralığında kaldı. Bazı satıcılar tekliflerini hâlâ 400$/mt CFR ve üzerindeki seviyelerde tutmaya çalışırken, yüklenmiş kargolar için 405-410$/mt CFR Qasim aralığından teklifler duyuldu. Ancak 400$/mt CFR’dan yeni bağlantılar gerçekleştirilmesiyle SteelOrbis'in referans fiyatı 395-399$/mt CFR bandına geriledi. Öte yandan AB/İngiltere çıkışlı HMS I/II 80:20 ve bundles kalite hurda bu hafta 390$/mt CFR Qasim seviyesinden satıldı. Pakistan iç piyasasında ise üreticilerin kapasite kullanım oranları normal seviyelerin oldukça altında kalıyor. Zayıf inşaat faaliyetleri ve nihai mamule yönelik cansız talep üretimi sınırlamaya devam etti. Mali bütçeye ilişkin belirsizlik de piyasadaki temkinli duruşu korudu.
Bangladeş ithal hurda piyasası geçtiğimiz hafta boyunca baskı altında kalırken, yavaş alımlar, zayıf nihai mamul talebi ve ithal hurda fiyatlarının daha da yumuşayabileceğine yönelik beklentiler nedeniyle fiyatlar daha da geriledi. SteelOrbis’in Bangladeş’te konteyner bazlı değirmen hurdası için referans fiyatı haftalık ortalama 6$/mt düşüşle 390-400$/mt CFR seviyesine çekildi. İngiltere çıkışlı konteyner bazlı değirmen hurdası bu hafta 400$/mt CFR Chattogram seviyesine yakın fiyatlardan satılırken, AB çıkışlı konteyner bazlı değirmen hurdası fiyatı geçtiğimiz haftaya kıyasla yaklaşık 4$/mt düşüşle 396$/mt CFR Chattogram seviyesinden duyuldu. Avustralya çıkışlı malzeme tarafında ise konteyner bazlı değirmen hurdası bu hafta 390$/mt CFR Chattogram seviyesinden satıldı. Diğer menşelere bakıldığında Brezilya çıkışlı konteyner bazlı HMS I/II 80:20 hurda bu hafta 355$/mt CFR Chattogram seviyesinden el değiştirirken, bu seviye haftanın başında duyulan 365-368$/mt CFR tekliflerin ve geçtiğimiz hafta kaydedilen 365-370$/mt CFR seviyesinin altında kaldı. Piyasa kaynaklarına göre İngiltere/AB çıkışlı malzemede ticaret sınırlı kalırken, alıcıların çoğu fiyatların önümüzdeki günlerde daha da yumuşamasını beklemeye devam ediyor. Öte yandan Bangladeş yerel piyasası zayıf seyrini sürdürürken, yağmur sezonunda nihai mamul talebi düşük kalmaya devam etti. Bununla birlikte beklentiler temkinli kalırken, çelik üreticileri zayıf satışlar ve son bütçe açıklamasının ardından oluşan belirsizlik nedeniyle hurda alımlarını sınırlamaya devam ediyor.