Ekonomik İşbirliği ve Kalkınma Örgütü (OECD) tarafından 17 Kasım tarihinde yayımlanan yeni bir rapora göre Latin Amerika çelik sektörü, küresel kapasite fazlası ve özellikle Çin'den yapılan ithalatın artması nedeniyle giderek daha fazla baskı altında kalıyor.
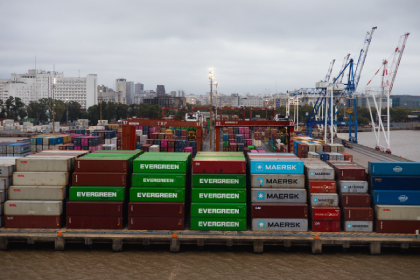
OECD'nin yayımladığı yeni rapora göre bölgenin başlıca altı çelik üreticisi ülkesinin doğrudan ve dolaylı çelik ithalatı, 2019 yılındaki 37,6 milyon mt seviyesinden 2025 yılında %47 artışla 55,4 milyon mt seviyesine yükseldi. Söz konusu artış bölgenin küresel çelik ticaretindeki dengesizliklerden giderek daha fazla etkilendiğini ortaya koydu. OECD ithalatın yaklaşık %40'ının makine, taşıt ve işlenmiş metal ürünleri gibi mamullerin içerdiği çeliği kapsayan dolaylı çelik ticaretinden oluştuğunu belirtti.
Çin'in artan çelik ihracatı rekabet baskısını yoğunlaştırıyor
OECD'ye göre Çin, 2019-2025 döneminde doğrudan ve dolaylı çelik ithalatındaki toplam tonajını iki kattan fazla artırarak Latin Amerika'nın en büyük tedarikçisi olmayı sürdürdü.
Öte yandan başta ASEAN üyeleri olmak üzere Güneydoğu Asya ülkelerinin bölgeye yönelik çelik tedarikindeki önemi arttı. Bununla birlikte OECD üçüncü ülkeler üzerinden Latin Amerika'ya ulaşan Çin menşeli çeliğin toplam ticaret akışları içindeki payının nispeten sınırlı kaldığını ve doğrudan ticaretin başlıca tedarik kanalı olmayı sürdürdüğünü aktardı.
Raporda önemli miktarda çeliğin nihai mamuller aracılığıyla da Latin Amerika pazarlarına girmesi nedeniyle geleneksel çelik ithalatı istatistiklerinin bölgenin küresel kapasite fazlasından ne ölçüde etkilendiğini tam olarak yansıtmadığı vurgulandı.
Kapasite kullanım oranları düşük seyrederken ithalatın pazar payı artıyor
OECD, ithalatın pazar payındaki artışın Latin Amerikalı çelik üreticilerinin rekabet gücünü önemli ölçüde zayıflattığını vurguladı.
Bölgenin başlıca altı çelik üreticisi ülkesinde ithalatın çelik talebinden aldığı pay, 2019 yılındaki %33,8 seviyesinden 2025 yılında %40,3'e yükseldi. Yalnızca Çin'den yapılan doğrudan çelik ithalatı, 2019 yılında bölgesel çelik talebinin %7'sini oluştururken, bu oran 2025 yılında yaklaşık %13'e çıktı.
Bölgedeki çelik talebinin 2025 yılında yaklaşık 76,7 milyon mt seviyesine ulaşmasına rağmen yerel çelik üreticileri üretim seviyelerini korumakta zorlanmaya devam ederken, kapasite kullanım oranları sürdürülebilir olmayan yaklaşık %60 seviyesinde kaldı.
OECD ayrıca Çin ve ASEAN ülkeleri menşeli doğrudan ithal edilen veya mamul ürünlerin içerisinde yer alan çeliğin, 2024 yılında bölgede tüketilen ithal çeliğin yarısından fazlasını oluşturduğunu belirtti.
Bölge içi çelik ticareti ve ihracat keskin düşüş kaydetti
Rapora göre artan ithalat rekabeti, bölge içi çelik ticaretini de olumsuz etkilerken, Latin Amerika'nın başlıca altı çelik üreticisi ülkesi arasındaki ticaret 2019-2025 döneminde %45 düşüş kaydetti.
Şili ve Kolombiya'nın bölgedeki diğer ülkelerden yaptığı çelik ithalatında özellikle keskin düşüşler görüldü. Şili'nin diğer büyük Latin Amerika ekonomilerinden yaptığı çelik ithalatının toplam ithalatındaki payı, 2019 yılındaki %18 seviyesinden 2025 yılında %5'e gerilerken, Kolombiya'da aynı oran %40'tan %9'a düştü.
Öte yandan Brezilya ve Meksika'nın ihracat rekabet gücünde önemli kayıplar yaşandı. Brezilya'nın çelik ihracatı, 2019 yılındaki yaklaşık 12 milyon mt seviyesinden 2025 yılında %34 düşüşle 7,8 milyon mt seviyesine gerilerken, Meksika'nın ihracatı da aynı oranda azalarak yaklaşık 5 milyon mt seviyesinden 3,3 milyon mt seviyesine indi.
OECD artan ithalat rekabetinin yüksek enerji ve lojistik maliyetleri, altyapı yetersizlikleri ve yatırım eksikliğiyle birleşmesinin, bölge genelinde sanayisizleşme ve nitelikli imalat sanayi istihdamının kaybına yönelik endişeleri artırdığı konusunda uyarıda bulundu.
OECD koruma önlemlerinin ve uluslararası iş birliğinin güçlendirilmesine dikkat çekti
OECD bu gelişmeler karşısında küresel çelik kapasite fazlasının temel nedenlerini, özellikle rekabet koşullarını bozan sübvansiyonlar ile diğer piyasa dışı politika ve uygulamaları ele almak üzere uluslararası düzeyde koordineli adımlar atılmasının önemini vurguladı.
Raporda kapasite fazlasından kaynaklanan ihracatın ve ticaret sapmasının yerel çelik sektörlerini giderek daha fazla etkilemesi nedeniyle Latin Amerika ülkelerinin bölgesel ticaret savunma mekanizmalarını güçlendirmesi gerekip gerekmediği konusu gündeme getirildi.
Kuruluş ayrıca yalnızca belirli ithalat akışlarına odaklanmak yerine yapısal piyasa dengesizliklerini ele almak amacıyla başta Küresel Çelik Kapasite Fazlası Forumu (GFSEC) olmak üzere mevcut çok taraflı mekanizmalar aracılığıyla uluslararası ortaklarla iş birliğinin önemine dikkat çekti.
Bununla birlikte OECD'nin analizinde, geleneksel gümrük istatistiklerinin bölgenin küresel kapasite fazlasından ne ölçüde etkilendiğini olduğundan düşük gösterebilmesi nedeniyle dolaylı çelik ticaretinin izlenmesinin ve mamul ürünlerde kullanılan çeliğin asıl üretim kaynaklarının belirlenmesinin öneminin altı çizildi.
Raporda kapasite fazlasının Latin Amerikalı çelik üreticileri üzerindeki olumsuz etkilerinin sınırlandırılması, bölgesel sanayinin rekabet gücünün korunması ve küresel çelik piyasalarında giderek artan dengesizliklerden kaynaklanan uzun vadeli risklerin ele alınması için uluslararası politika koordinasyonunun güçlendirilmesinin gerekli olduğu sonucuna varıldı.